Cuando la gente habla del auge de la IA, suele centrarse en los modelos.
Un modelo más inteligente. Un modelo más barato. Un modelo de vídeo. Un modelo de codificación. Un modelo que, de alguna manera, puede hacer de todo menos explicar tu factura de la GPU.
Pero la verdadera historia de 2026 no ocurre solo dentro de los modelos. Ocurre detrás de ellos.
Esa historia es el dinero.
Más concretamente, se trata de cómo los bancos, las empresas de crédito privado y los grandes inversores están empezando a financiar la columna vertebral física y comercial de la IA: centros de datos, chips, servidores, sistemas de energía y contratos de computación a largo plazo.
Por eso la financiación de la infraestructura de IA se está convirtiendo en una de las historias empresariales más importantes del año.
Esto ya no es solo una conversación sobre tecnología. Es una conversación sobre los mercados de capitales.
Y cuando empiezas a analizar los acuerdos recientes, resulta evidente que la industria de la IA no solo está construyendo mejores modelos. También está creando un nuevo sistema de financiación en torno al hardware, las instalaciones y el uso que hacen posibles esos modelos.
Por qué la financiación de la infraestructura de IA es crucial ahora
Hace unos años, la IA aún parecía experimental en términos financieros.
Sí, las empresas compraban GPUs. Sí, los proveedores de nube se estaban expandiendo. Pero gran parte de ese gasto seguía pareciendo una inversión de capital tecnológica tradicional: cara, de rápida evolución y difícil de financiar de forma conservadora.
En 2026, la escala es diferente.
La IA requiere ahora enormes cantidades de infraestructura, y esa infraestructura es tan costosa que el gasto corporativo normal no siempre es suficiente. Como resultado, el mercado se está orientando hacia una financiación más estructurada y especializada.
Ahí es donde entra en juego la financiación de centros de datos para IA.
Los bancos y los inversores ya no se preguntan solo si la IA es emocionante. Se preguntan si los activos detrás de la IA pueden respaldar deuda, generar rendimientos estables y comportarse como una infraestructura financiable.
Este es un cambio importante.
Significa que la IA se trata cada vez más no solo como una innovación de software, sino como un sistema industrial intensivo en activos.
NVIDIA lleva la idea aún más lejos
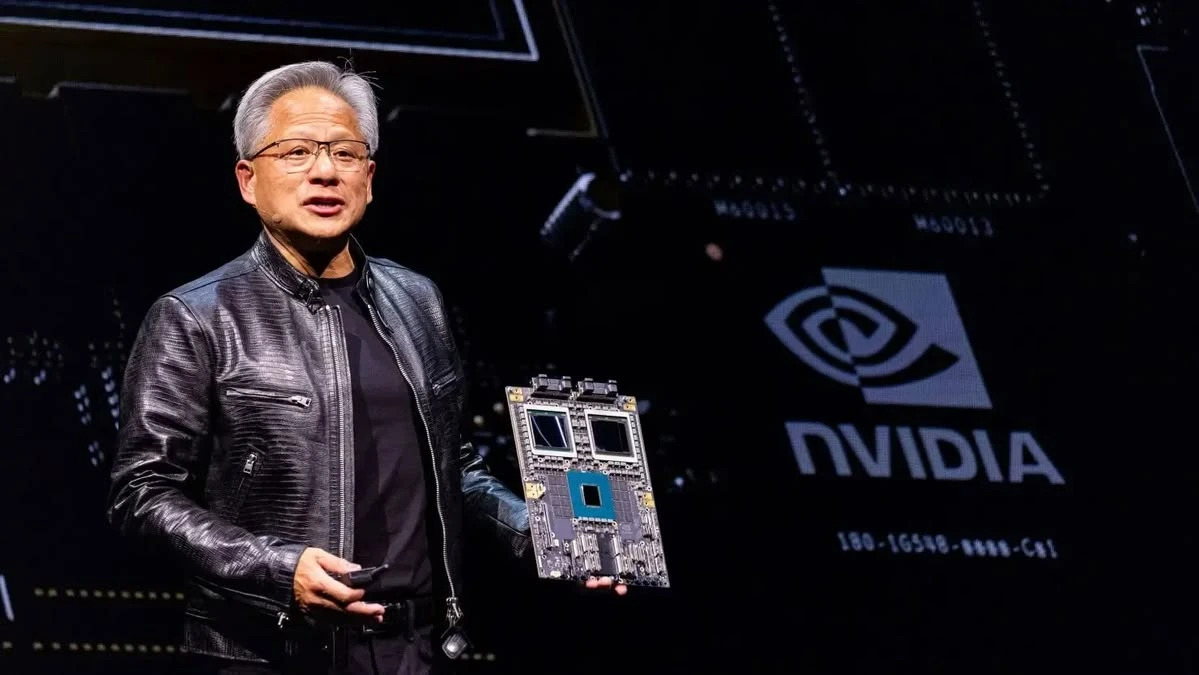
Si los prestamistas están aprendiendo a financiar hardware e infraestructura de IA, NVIDIA está elevando la conversación a un nivel aún mayor.
En agosto, NVIDIA anunció alianzas con Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR para establecer plataformas de financiación de infraestructura de computación de IA. La ambición declarada a largo plazo es movilizar más de 500 mil millones de dólares en capital de terceros.
El enfoque de NVIDIA es especialmente importante: está tratando la computación de IA como una clase de activo invertible.
Esa frase es crucial.
Significa que la computación de IA ya no es solo algo que las empresas compran para ejecutar modelos. Se está convirtiendo en una categoría de capital propia.
Y la lógica financiera real no reside simplemente en el hardware.
Reside en el uso.
La razón por la que una gran fábrica de IA o un clúster en la nube resulta interesante para los financieros no es porque contenga una hermosa fila de chips costosos. Es porque esos chips pueden generar ingresos vinculados al uso y de larga duración.
Esa es la transición más profunda que está ocurriendo en la financiación de infraestructura de IA.
Las finanzas están aprendiendo a ver los sistemas de IA no solo como activos técnicos, sino como sistemas generadores de ingresos.
22 mil millones de dólares: los chips de IA comienzan a parecer activos bancarizables
Uno de los ejemplos más claros recientes es la supuesta financiación en torno a Crux AI, la empresa de nube de IA respaldada por Blackstone y Alphabet.
Según Reuters, un grupo de bancos que incluye Goldman Sachs, SMBC, Barclays, BNP Paribas y Bank of Nova Scotia está proporcionando alrededor de 22 mil millones de dólares en préstamos. La financiación está vinculada al despliegue de infraestructura de nube de IA, con Google suministrando TPUs, software y servicios.
Lo que hace que esto sea especialmente importante no es solo el tamaño del acuerdo.
Es la estructura.
Se informa que la financiación está respaldada por el valor de las TPUs y los contratos con los clientes.
Suena simple, pero representa un cambio real en la forma en que piensan los prestamistas.
En lugar de mirar solo el balance general de una empresa, están examinando activos específicos de infraestructura de IA y preguntándose:
¿Cuánto valen estos chips?
¿Quién ya se ha comprometido a utilizarlos?
¿Qué tipo de ingresos pueden ayudar a generar?
Esta es una conversación muy diferente de la antigua visión del hardware de IA como algo demasiado dinámico o especializado para respaldar deuda a gran escala.
Sugiere que los chips de IA están empezando a parecerse menos a compras de equipos de corta duración y más a activos productivos financiables.
La financiación de centros de datos de IA se expande rápidamente
El acuerdo de financiación relacionado con chips por 22.000 millones de dólares puede ser dramático, pero no está ocurriendo de forma aislada.
El mercado más amplio de financiación de centros de datos de IA está creciendo rápidamente.
J.P. Morgan ha descrito la financiación de infraestructura de IA como uno de los temas más importantes de despliegue de capital para 2026. Tiene sentido. Los clústeres de entrenamiento, la capacidad de inferencia y la expansión de los centros de datos requieren ahora tanto gasto que están atrayendo la atención del mismo ecosistema financiero que antes se centraba principalmente en bienes inmuebles, servicios públicos y redes de telecomunicaciones.
Y, en muchos aspectos, los centros de datos de IA están empezando a parecerse a esas industrias.
Requieren un fuerte desembolso de capital inicial.
Dependen de la demanda a largo plazo.
They need access to power and land.
Y su economía depende cada vez más de contratos firmados y un uso predecible.
Por eso, financiar un centro de datos de IA ya no se trata solo de financiar un edificio lleno de servidores. Se trata de evaluar un sistema completo: hardware, energía, ocupación, compromisos con los clientes y flujo de caja a largo plazo.
En otras palabras, los prestamistas no están simplemente financiando un almacén. Están financiando la futura demanda de computación.
Las GPU se están convirtiendo en infraestructura financiable
El mismo patrón se está manifestando en los préstamos respaldados por GPU.
Lambda cerró recientemente un préstamo a plazo senior garantizado de 926 millones de dólares vinculado a infraestructura de GPU y activos relacionados que atienden a clientes de grado de inversión. Este tipo de estructura es importante porque demuestra que las GPU ya no se consideran únicamente como compras de hardware con rápida depreciación. En el contexto adecuado, también pueden tratarse como parte de un marco de financiación respaldada por activos.
Otro ejemplo proviene de General Compute, que según informes aseguró 400 millones de dólares en financiación de deuda respaldada en parte por chips específicos para inferencia.
Esto es notable no solo por la cantidad, sino porque señala una creciente disposición de los prestamistas a suscribir directamente el hardware de IA.
Hace unos años, la preocupación podría haber sido:
¿Estos chips quedarán obsoletos demasiado rápido?
Ahora, la pregunta más relevante suele ser:
¿Qué chips, contratos y cargas de trabajo crean la estructura más financiable?
Esto es un signo de un mercado en maduración.
China está probando una idea diferente pero relacionada
Para una audiencia internacional, los casos de financiación en EE. UU. y a nivel global siguen siendo la historia principal.
Pero hay un desarrollo en China que es demasiado interesante para ignorarlo.
Algunos bancos chinos están comenzando a experimentar con productos crediticios que incorporan el consumo de tokens de IA en la evaluación crediticia.
Esto no significa que los tokens en sí mismos sean garantía colateral.
Esa sería una forma engañosa de entenderlo.
La idea más precisa es que el uso de tokens puede actuar como una señal de actividad empresarial real. Si el consumo de tokens de una empresa de IA aumenta constantemente, eso podría sugerir más usuarios, más pedidos, mayor uso o un mejor ajuste producto-mercado. En la práctica, los datos de tokens se consideran junto con información más tradicional, como contratos de computación, pedidos, cuentas por cobrar, ingresos y propiedad intelectual.
Este sigue siendo un enfoque diferente al de la financiación respaldada por chips o contratos al estilo estadounidense.
Pero apunta en la misma dirección.
Los bancos están buscando nuevas formas de entender qué hace que un negocio de IA sea financieramente creíble.
A veces, eso significa valorar las GPU y las TPU.
A veces, eso implica estudiar contratos de computación firmados.
Y, en ocasiones, puede significar analizar datos reales de uso.
Lo que esto significa para la economía de la IA
Si combinamos todos estos casos, emerge un patrón más amplio.
La economía de la IA está creando un nuevo tipo de pila financiable.
Esta pila incluye cada vez más:
centros de datos
GPU y TPU
contratos de clientes a largo plazo
ingresos por computación
estructuras de deuda para infraestructura de IA
señales de uso que ayudan a validar la demanda real
Esto no significa que todos los activos de IA sean seguros, estables o fáciles de valorar.
Todo lo contrario.
Siguen existiendo riesgos importantes: obsolescencia tecnológica, sobreconstrucción, cuellos de botella energéticos, concentración de clientes y una demanda incierta a largo plazo.
Pero el cambio importante es que los mercados financieros ya no consideran la infraestructura de IA como algo demasiado nuevo o extraño para suscribir.
Están construyendo marcos en torno a ella.
Esto podría resultar ser una de las partes más trascendentales de todo el auge de la IA.
Porque, a largo plazo, las empresas que den forma a la IA no dependerán solo de quién tenga el mejor modelo.
También dependerán de quién pueda construir, financiar y escalar la infraestructura subyacente.
El cambio más profundo detrás de los titulares
Los acuerdos destacados son importantes, pero el cambio subyacente es aún mayor.
Las finanzas de la era industrial aprendieron a valorar fábricas, máquinas y redes logísticas.
Las finanzas de la era de Internet aprendieron a valorar el tráfico, el software y los ingresos por suscripción.
Ahora, las finanzas de la era de la IA están aprendiendo a valorar algo nuevo:
chips, capacidad de cómputo, contratos y uso.
Por eso esta historia importa más allá de un préstamo de 22.000 millones de dólares, una instalación respaldada por GPU o un producto bancario en un único mercado.
Se está formando una nueva capa de lógica financiera en torno a la IA.
Y si 2026 es el año en que la infraestructura de IA se volvió imposible de ignorar, también podría ser el año en que la financiación de la infraestructura de IA se volviera igualmente imposible de pasar por alto.