Lorsque les gens parlent de l'essor de l'IA, ils se concentrent généralement sur les modèles.
Un modèle plus intelligent. Un modèle moins cher. Un modèle vidéo. Un modèle de codage. Un modèle capable de tout faire, sauf d'expliquer votre facture de GPU.
Mais la véritable histoire de 2026 ne se joue pas seulement au sein des modèles. Elle se déroule en arrière-plan.
Cette histoire, c'est celle de l'argent.
Plus précisément, il s'agit de la manière dont les banques, les sociétés de crédit privé et les grands investisseurs commencent à financer l'épine dorsale physique et commerciale de l'IA : centres de données, puces, serveurs, systèmes d'alimentation électrique et contrats de calcul à long terme.
C'est pourquoi le financement des infrastructures d'IA devient l'une des histoires économiques les plus importantes de l'année.
Il ne s'agit plus seulement d'une discussion technologique. C'est un débat sur les marchés des capitaux.
Et lorsque l'on examine les récentes transactions, il devient évident que l'industrie de l'IA ne se contente pas de construire de meilleurs modèles. Elle met également en place un nouveau système de financement autour du matériel, des installations et de l'utilisation qui rendent ces modèles possibles.
Pourquoi le financement des infrastructures d'IA est crucial aujourd'hui
Il y a quelques années, l'IA semblait encore expérimentale d'un point de vue financier.
Certes, les entreprises achetaient des GPU. Certes, les fournisseurs de cloud étendaient leurs services. Mais une grande partie de ces dépenses ressemblait encore aux dépenses d'investissement (CAPEX) traditionnelles du secteur technologique : coûteuses, évoluant rapidement et difficiles à financer de manière conservatrice.
En 2026, l'échelle est différente.
L'IA nécessite désormais d'immenses infrastructures, et leur coût est tel que les dépenses classiques des entreprises ne suffisent pas toujours. Par conséquent, le marché s'oriente vers des financements plus structurés et spécialisés.
C'est là qu'intervient le financement des centres de données pour l'IA.
Les banques et les investisseurs ne se demandent plus seulement si l'IA est excitante. Ils se demandent si les actifs sous-jacents à l'IA peuvent supporter la dette, générer des rendements stables et se comporter comme des infrastructures finançables.
C'est un changement majeur.
Cela signifie que l'IA est de plus en plus considérée non seulement comme une innovation logicielle, mais comme un système industriel à forte intensité capitalistique.
NVIDIA pousse l'idée encore plus loin
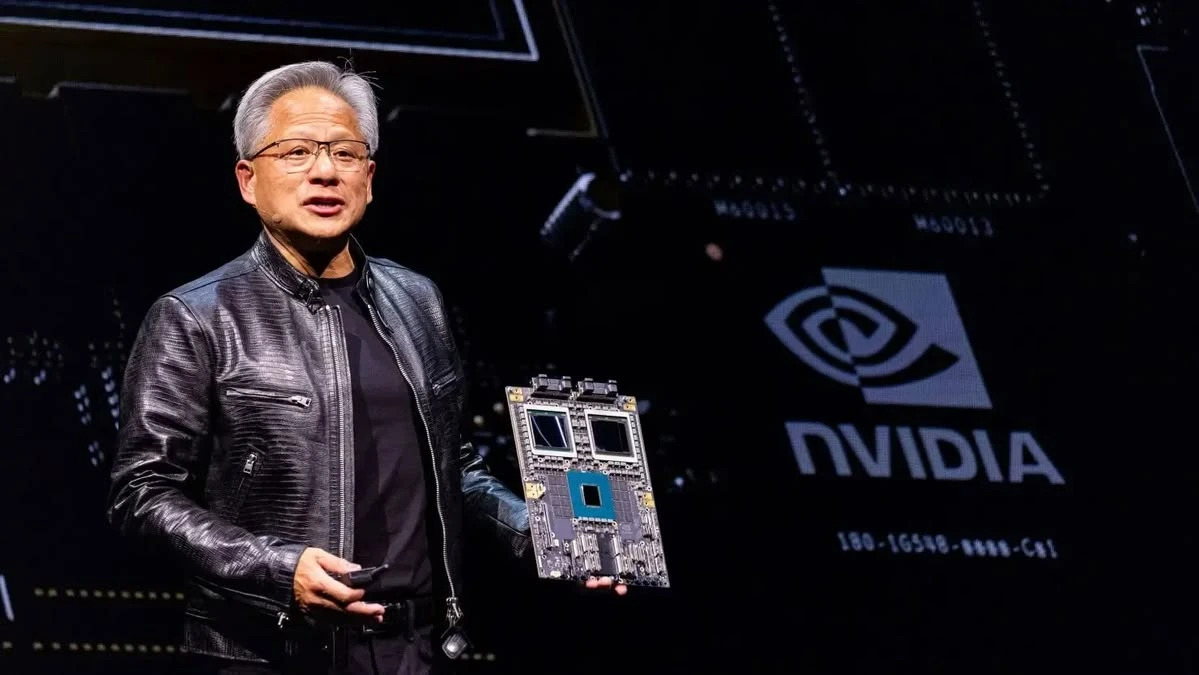
Si les prêteurs apprennent à financer le matériel et l'infrastructure IA, NVIDIA amène la conversation à un niveau encore plus élevé.
En août, NVIDIA a annoncé des partenariats avec Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs et KKR pour établir des plateformes de financement d'infrastructures de calcul IA. L'ambition à long terme déclarée est de mobiliser plus de 500 milliards de dollars de capitaux tiers.
La présentation de NVIDIA est particulièrement importante : elle traite le calcul IA comme une classe d'actifs investissable.
Cette expression compte.
Cela signifie que le calcul IA n'est plus simplement quelque chose que les entreprises achètent pour exécuter des modèles. Il devient une catégorie de capital à part entière.
Et la logique financière réelle ne repose pas uniquement sur le matériel.
Elle réside dans l'utilisation.
La raison pour laquelle une grande usine IA ou un cluster cloud devient intéressant pour les financiers n'est pas qu'il contient une belle rangée de puces coûteuses. C'est parce que ces puces peuvent générer des revenus liés à l'utilisation sur le long terme.
C'est la transition plus profonde en cours dans le financement des infrastructures IA.
La finance apprend à considérer les systèmes IA non seulement comme des actifs techniques, mais comme des systèmes générateurs de revenus.
22 milliards de dollars : les puces IA commencent à ressembler à des actifs bancables
L'un des exemples les plus clairs récemment est le financement rapporté autour de Crux AI, la venture cloud IA soutenue par Blackstone et Alphabet.
Selon Reuters, un groupe de banques incluant Goldman Sachs, SMBC, Barclays, BNP Paribas et Bank of Nova Scotia fournit environ 22 milliards de dollars en prêts. Le financement est lié au déploiement de l'infrastructure cloud IA, Google fournissant les TPU, les logiciels et les services.
Ce qui rend cela particulièrement important n'est pas seulement la taille de l'accord.
C'est la structure.
Le financement serait soutenu par la valeur des TPU et des contrats clients.
Cela semble simple, mais cela représente un véritable changement dans la façon dont les prêteurs pensent.
Au lieu de regarder uniquement le bilan général d'une entreprise, ils examinent des actifs d'infrastructure IA spécifiques et se demandent :
Quelle est la valeur de ces puces ?
Qui s'est déjà engagé à les utiliser ?
Quels revenus peuvent-elles générer ?
C'est un débat bien différent de l'ancienne vision du matériel IA, considéré comme trop volatil ou trop spécialisé pour soutenir une dette à grande échelle.
Cela suggère que les puces IA ressemblent de moins en moins à des achats d'équipement à courte durée de vie et de plus en plus à des actifs productifs finançables.
Le financement des centres de données IA se développe rapidement
L'accord de financement lié aux puces d'un montant de 22 milliards de dollars peut sembler spectaculaire, mais il ne se produit pas isolément.
Le marché plus large du financement des centres de données IA connaît une croissance rapide.
J.P. Morgan a décrit le financement de l'infrastructure IA comme l'un des thèmes majeurs de déploiement de capitaux pour 2026. Cela semble logique. Les clusters d'entraînement, la capacité d'inférence et l'expansion des centres de données nécessitent désormais des dépenses si importantes qu'ils attirent l'attention du même écosystème financier qui se concentrait auparavant principalement sur l'immobilier, les services publics et les réseaux de télécommunications.
Et à bien des égards, les centres de données IA commencent à ressembler à ces industries.
Ils nécessitent un investissement initial lourd.
Ils dépendent d'une demande à long terme.
Ils ont besoin d'accès à l'énergie et à des terrains.
Et leur rentabilité dépend de plus en plus de contrats signés et d'une utilisation prévisible.
C'est pourquoi le financement d'un centre de données IA ne consiste plus seulement à financer un bâtiment rempli de serveurs. Il s'agit d'évaluer un système complet : matériel, énergie, occupation, engagements clients et flux de trésorerie à long terme.
En d'autres termes, les prêteurs ne financent pas simplement un entrepôt. Ils financent la demande future en puissance de calcul.
Les GPU deviennent une infrastructure finançable
La même tendance se manifeste dans les prêts adossés aux GPU.
Lambda a récemment bouclé un prêt à terme senior garanti de 926 millions de dollars, lié à l'infrastructure GPU et aux actifs connexes desservant des clients de qualité investissement. Ce type de structure est important car il montre que les GPU ne sont plus considérés uniquement comme des achats de matériel se dépréciant rapidement. Dans le bon contexte, ils peuvent également être intégrés dans un cadre de financement adossé à des actifs.
Un autre exemple vient de General Compute, qui aurait sécurisé 400 millions de dollars de financement par la dette, garanti en partie par des puces dédiées à l'inférence.
Cela est remarquable non seulement en raison du montant, mais aussi parce que cela signale une volonté croissante des prêteurs de souscrire plus directement le matériel d'IA.
Il y a quelques années, la préoccupation aurait pu être :
Ces puces vont-elles devenir obsolètes trop rapidement ?
Désormais, la question la plus pertinente semble souvent être :
Quelles puces, contrats et charges de travail créent la structure la plus finançable ?
C'est le signe d'un marché en maturation.
La Chine teste une idée différente mais connexe
Pour un public international, les cas de financement aux États-Unis et dans le monde restent l'histoire principale.
Mais il y a un développement en Chine trop intéressant pour être ignoré.
Certaines banques chinoises commencent à expérimenter des produits de crédit qui intègrent la consommation de jetons IA dans l'évaluation du crédit.
Cela ne signifie pas que les jetons eux-mêmes servent de garantie.
Ce serait une façon trompeuse de comprendre le concept.
L'idée plus exacte est que l'utilisation des jetons peut servir de signal d'activité commerciale réelle. Si la consommation de jetons d'une entreprise d'IA augmente régulièrement, cela peut suggérer plus d'utilisateurs, plus de commandes, une utilisation accrue ou une meilleure adéquation produit-marché. En pratique, les données sur les jetons sont examinées alongside des informations plus traditionnelles telles que les contrats de calcul, les commandes, les créances, les revenus et la propriété intellectuelle.
Il s'agit toujours d'une approche différente du financement américain adossé aux puces ou aux contrats.
Mais cela pointe dans la même direction.
Les banques recherchent de nouvelles façons de comprendre ce qui rend une entreprise d'IA financièrement crédible.
Parfois, cela signifie accorder de la valeur aux GPU et aux TPU.
Parfois, cela implique d'étudier les contrats de calcul signés.
Et parfois, cela peut signifier examiner les données d'utilisation réelles.
Ce que cela signifie pour l'économie de l'IA
En rassemblant tous ces éléments, un schéma plus large se dessine.
L'économie de l'IA crée un nouveau type de pile finançable.
Cette pile inclut de plus en plus :
les centres de données
les GPU et les TPU
les contrats clients à long terme
les revenus liés au calcul
les structures de dette pour l'infrastructure IA
les indicateurs d'utilisation qui aident à valider la demande réelle
Cela ne signifie pas que chaque actif lié à l'IA est sûr, stable ou facile à évaluer.
Loin de là.
Il existe encore des risques majeurs : l'obsolescence technologique, la surconstruction, les goulets d'étranglement énergétiques, la concentration de la clientèle et une demande incertaine à long terme.
Mais le changement important est que les marchés financiers ne considèrent plus l'infrastructure IA comme quelque chose de trop nouveau ou de trop étrange pour être assuré.
Ils construisent des cadres autour de celle-ci.
Cela pourrait s'avérer être l'un des aspects les plus déterminants de l'ensemble du boom de l'IA.
Car à long terme, les entreprises qui façonnent l'IA ne dépendront pas uniquement de celui qui possède le meilleur modèle.
Elles dépendront également de celui qui pourra construire, financer et mettre à l'échelle l'infrastructure sous-jacente.
Le changement majeur derrière les gros titres
Les accords médiatisés sont importants, mais le changement en profondeur est encore plus vaste.
La finance de l'ère industrielle a appris à évaluer les usines, les machines et les réseaux logistiques.
La finance de l'ère Internet a appris à valoriser le trafic, les logiciels et les revenus récurrents.
Aujourd'hui, la finance de l'ère IA apprend à évaluer quelque chose de nouveau :
les puces, la puissance de calcul, les contrats et l'utilisation.
C'est pourquoi cette histoire dépasse le cadre d'un seul prêt de 22 milliards de dollars, d'une seule installation adossée aux GPU ou d'un seul produit bancaire sur un marché donné.
Une nouvelle couche de logique financière se forme autour de l'IA.
Et si 2026 est l'année où l'infrastructure IA est devenue impossible à ignorer, ce pourrait aussi être l'année où le financement des infrastructures IA le deviendra également.