當人們談論人工智慧(AI)的蓬勃發展時,通常會將焦點放在模型上。
更聰明的模型、更便宜的模型、影片生成模型、程式碼編寫模型,或是某種能包辦一切卻無法解釋你高昂 GPU 帳單的模型。
但 2026 年的真正故事並非僅發生在模型內部,而是發生在它們背後。
這個故事的核心是資金。
更具體地說,這關乎銀行、私人信貸公司和大型投資者如何開始為 AI 的實體與商業基礎提供資金支持:包括資料中心、晶片、伺服器、電力系統以及長期運算合約。
這就是為什麼AI 基礎設施融資正成為今年最重要的商業話題之一。
這不再僅僅是技術討論,而是資本市場的討論。
And once you start looking at recent deals, it becomes obvious that the AI industry is not only building better models. It is also building a new financing system around the hardware, facilities, and usage that make those models possible.
為何 AI 基礎設施融資在此刻至關重要
幾年前,從財務角度來看,AI 仍帶有實驗性質。
沒錯,企業當時正在購買 GPU;沒錯,雲端服務供應商正在擴張。但許多支出看起來仍像傳統的科技公司資本支出:昂貴、變化快速,且難以透過保守方式進行融資。
到了 2026 年,規模已截然不同。
AI 現在需要龐大的基礎設施,而其成本高到一般企業支出往往不足以應付。因此,市場正朝向更結構化且專業化的融資方式發展。
這正是AI 資料中心融資進入視野之處。
銀行和投資者不再只問 AI 是否令人興奮。他們更關心 AI 背後的資產能否支撐債務、產生穩定回報,並表現出可融資基礎設施的特性。
這是一個重大的轉變。
這意味著 AI 越來越不被單純視為軟體創新,而被視為一個重資產的工業系統。
NVIDIA 正將此理念推向更深遠的層次
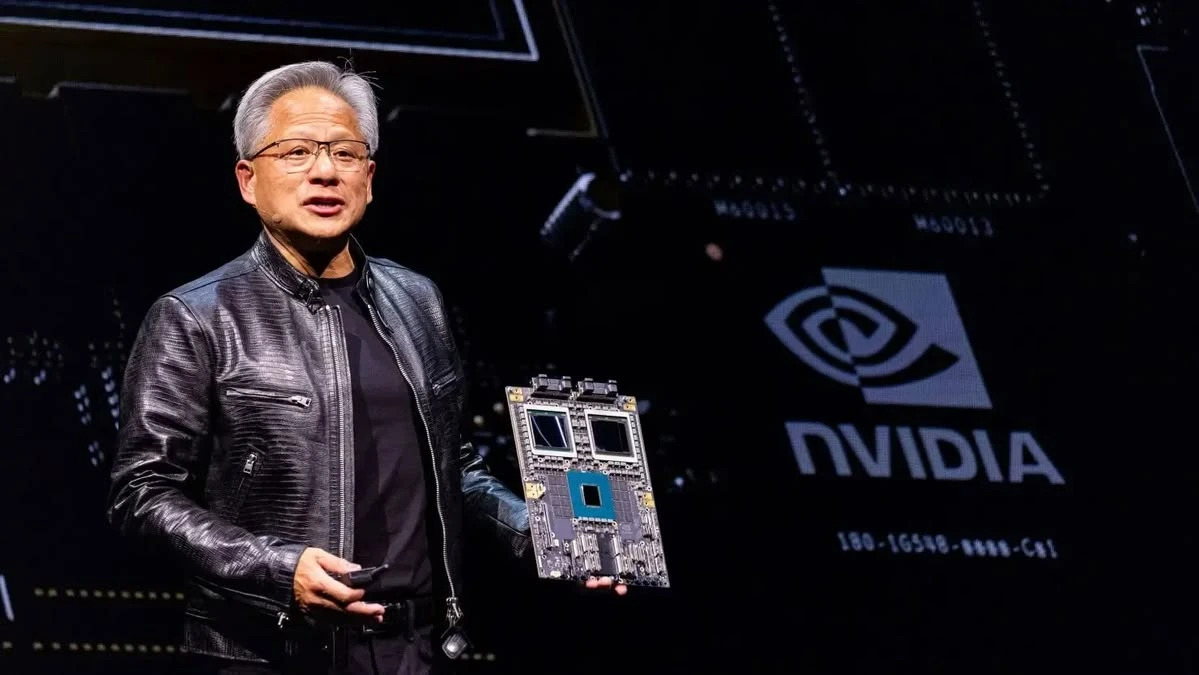
當貸款機構開始學習如何為 AI 硬體與基礎設施提供融資時,NVIDIA 正將這場對話推向更宏觀的層次。
今年八月,NVIDIA 宣布與 Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs 和 KKR 建立合作關係,共同設立 AI 運算基礎設施融資平台。其宣示的長期目標是動員超過 5,000 億美元的第三方資本。
NVIDIA 的論述框架尤為關鍵:它正將 AI 運算視為一種可投資的資產類別。
這句話意義重大。
It means AI compute is no longer just something companies buy in order to run models. It is becoming a capital category of its own.
而真正的財務邏輯並不僅僅在於硬體本身。
關鍵在於使用量。
大型 AI 工廠或雲端叢集之所以引起金融業者的興趣,並非因為其中排列著昂貴的晶片,而是因為這些晶片可能產生長期且與使用量掛鉤的收入。
這正是AI 基礎設施融資領域正在發生的深層轉變。
金融業正學會不僅將 AI 系統視為技術資產,更將其視為能產生收入的系統。
$22 Billion: AI Chips Are Starting to Look Like Bankable Assets
近期最明確的案例之一,便是圍繞著由 Blackstone 和 Alphabet 支持的 AI 雲端新創公司 Crux AI 的融資報導。
據路透社報導,包括 Goldman Sachs、SMBC、Barclays、BNP Paribas 和 Bank of Nova Scotia 在內的銀行團正提供約 220 億美元的貸款。這筆融資與 AI 雲端基礎設施的建設有關,由 Google 提供 TPU、軟體及服務。
此案的重要性不僅在於交易規模之大。
更在於其結構設計。
據報導,這筆融資是由 TPU 的價值以及客戶合約 所支持。
這聽起來簡單,卻代表了貸款機構思維的真正轉變。
他們不再只關注公司的整體資產負債表,而是檢視特定的 AI 基礎設施資產,並提出疑問:
這些晶片的價值為何?
誰已承諾採用這些晶片?
它們能帶來何種營收?
這與過去將 AI 硬體視為變化過快或過於專業、難以支撐大規模債務融資的舊觀點截然不同。
這顯示 AI 晶片正逐漸擺脫短暫設備採購的形象,轉而被視為可進行融資的生產性資產。
AI 資料中心融資快速擴張
這項高達 220 億美元的晶片相關融資交易雖然引人注目,但並非孤立事件。
更廣泛的AI 資料中心融資市場正在迅速成長。
摩根大通(J.P. Morgan)將 AI 基礎設施融資描述為 2026 年最重要的資本部署主題之一。這合乎邏輯。訓練叢集、推論運算能力以及資料中心擴建所需的資金規模龐大,正吸引曾經主要專注於房地產、公用事業和電信網路的同一金融生態系統關注。
從許多方面來看,AI 資料中心開始顯現出與這些產業相似的特徵。
它們需要龐大的前期資本投入。
它們依賴長期需求。
它們需要取得電力與土地資源。
而其經濟效益日益取決於已簽署的合約與可預測的使用量。
這就是為什麼為 AI 資料中心融資不再只是資助滿載伺服器的建築物。這涉及評估一個完整系統:硬體、能源、租戶狀況、客戶承諾以及長期現金流。
換句話說,貸款機構不僅僅是在為倉庫融資,更是在為未來的運算需求融資。
GPU 正成為可融資的基礎設施
同樣的模式也出現在以 GPU 為擔保的貸款業務中。
Lambda 最近完成了一筆與 GPU 基礎設施及相關資產掛鉤的9.26 億美元優先有擔保定期貸款,這些資產主要服務於投資級別客戶。這種融資結構至關重要,因為它表明 GPU 不再僅被視為快速貶值的硬體採購項目。在合適的環境下,它們也可以被納入資產支持融資框架的一部分。
另一個例子來自General Compute,據報導該公司獲得了4 億美元的債務融資,其中部分由專用於推論的晶片提供擔保。
這之所以引人注目,不僅是因為金額龐大,更因為它顯示出貸方越來越願意直接為 AI 硬體提供承銷服務。
幾年前,人們的擔憂可能是:
這些晶片會不會太快過時?
現在,更相關的問題似乎是:
哪些晶片、合約和工作負載能構成最具可融資性的結構?
這是市場走向成熟的跡象。
中國正在測試一種不同但相關的理念
對於海外受眾而言,美國及全球的融資案例仍然是主流敘事。
但中國有一個發展趨勢過於有趣,不容忽視。
一些中國銀行開始嘗試將AI Token 消耗量納入信用評估的信貸產品。
這並不意味著 Token 本身作為抵押品。
如果這樣理解,會產生誤導。
更準確的理解是,Token 使用量可以作為真實商業活動的信號。如果一家 AI 公司的 Token 消耗量穩定上升,這可能意味著用戶增多、訂單增加、使用率提高,或產品與市場的契合度增強。在實踐中,Token 數據會與算力合約、訂單、應收帳款、營收和知識產權等更傳統的資訊一起綜合考量。
This is still a different approach from U.S.-style chip-backed or contract-backed financing.
但它指向了相同的方向。
銀行正在尋找新方法,以判斷 AI 企業在財務上的可信度。
有時,這意味著重視 GPU 和 TPU。
有時,這意味著研究已簽署的運算合約。
而有時,這可能意味著檢視實際的使用數據。
這對 AI 經濟的意義
將所有這些案例綜合起來,一個更大的模式便浮現出來。
AI 經濟正在創造一種新型的可融資架構。
這個架構日益包含以下要素:
資料中心
GPU 和 TPU
長期客戶合約
運算收入
AI 基礎設施債務結構
有助於驗證真實需求的使用訊號
這並不意味著每項 AI 資產都是安全、穩定或易於估值的。
事實恰恰相反。
仍然存在重大風險:技術過時、過度建設、能源瓶頸、客戶集中度過高,以及長期需求的不確定性。
但重要的轉變在於,金融市場不再將 AI 基礎設施視為過於新穎或過於奇特而無法承保的領域。
他們正圍繞著它建立框架。
這可能成為整個 AI 熱潮中最具影響力的部分之一。
因為從長遠來看,塑造 AI 的公司不僅取決於誰擁有最好的模型。
它們還將取決於誰能夠建構、融資並擴展其底層的基礎設施。
頭條新聞背後的更大轉變
這些頭條交易規模龐大,但更深層的變革影響更為深遠。
工業時代的金融體系學會了如何為工廠、機器和物流網絡定價。
網際網路時代的金融體系學會了如何評估流量、軟體和訂閱收入的價值。
如今,AI 時代的金融體系正學習如何評估全新的事物:
晶片、運算資源、合約與使用量。
這正是為什麼這個故事的重要性超越了單一筆 220 億美元貸款、單一 GPU 支持的融資設施,或單一市場中的銀行產品。
圍繞著 AI,一層新的金融邏輯正在形成。
如果說 2026 年是 AI 基礎建設變得無法忽視的一年,那麼這也可能成為 AI 基礎建設融資 同樣無法被忽視的一年。