AIブームについて語られる際、人々は通常、モデルに焦点を当てます。
より賢いモデル、より安価なモデル、動画生成モデル、コーディングモデル。そして、GPUの利用料金の内訳以外なら何でもできるかのようなモデル。
しかし、2026年の真の物語は、モデル内部だけで起きているわけではありません。その背後で展開しています。
その物語の主役は「お金」です。
より具体的には、銀行、プライベートクレジット企業、主要な投資家が、AIの物理的・商業的基盤であるデータセンター、チップ、サーバー、電力システム、長期のコンピューティング契約への資金提供をどのように始めているかという話です。
だからこそ、AIインフラ融資が、今年最も重要なビジネスストーリーの一つになりつつあります。
これはもはや単なるテクノロジーの議論ではありません。資本市場の議論なのです。
最近の取引事例を見始めると、AI業界がより優れたモデルを構築しているだけでなく、それらのモデルを実現するハードウェア、施設、利用環境を支える新しい融資システムも構築していることが明らかになります。
今、AIインフラ融資が重要な理由
数年前までは、AIはまだ財務的な観点から見れば実験的な段階でした。
確かに、企業はGPUを購入し、クラウドプロバイダーは拡張を進めていました。しかし、その支出の多くは依然として従来のテック企業の設備投資(CapEx)のように見えていました。高コストで変化が速く、保守的な資金調達を行うのが困難だったのです。
2026年現在、その規模は異なります。
AIは今や膨大な量のインフラを必要としており、そのコストは高額なため、通常の企業支出だけでは賄いきれないケースが増えています。その結果、市場はより構造化され、専門化された融資手法へと移行しています。
ここでAIデータセンター融資が登場します。
銀行や投資家はもはや、AIがエキサイティングかどうかだけを問うているわけではありません。彼らが問うているのは、AIを支える資産が債務を支え、安定した収益を生み出し、融資可能なインフラとして機能し得るかどうかです。
これは大きな転換点です。
これは、AIが単なるソフトウェアイノベーションとしてではなく、資産集約型の産業システムとして扱われつつあることを意味します。
NVIDIAがその概念をさらに推進
貸し手がAIハードウェアやインフラの資金調達方法を学んでいる一方で、NVIDIAはこの議論をさらに大きな次元へと押し進めています。
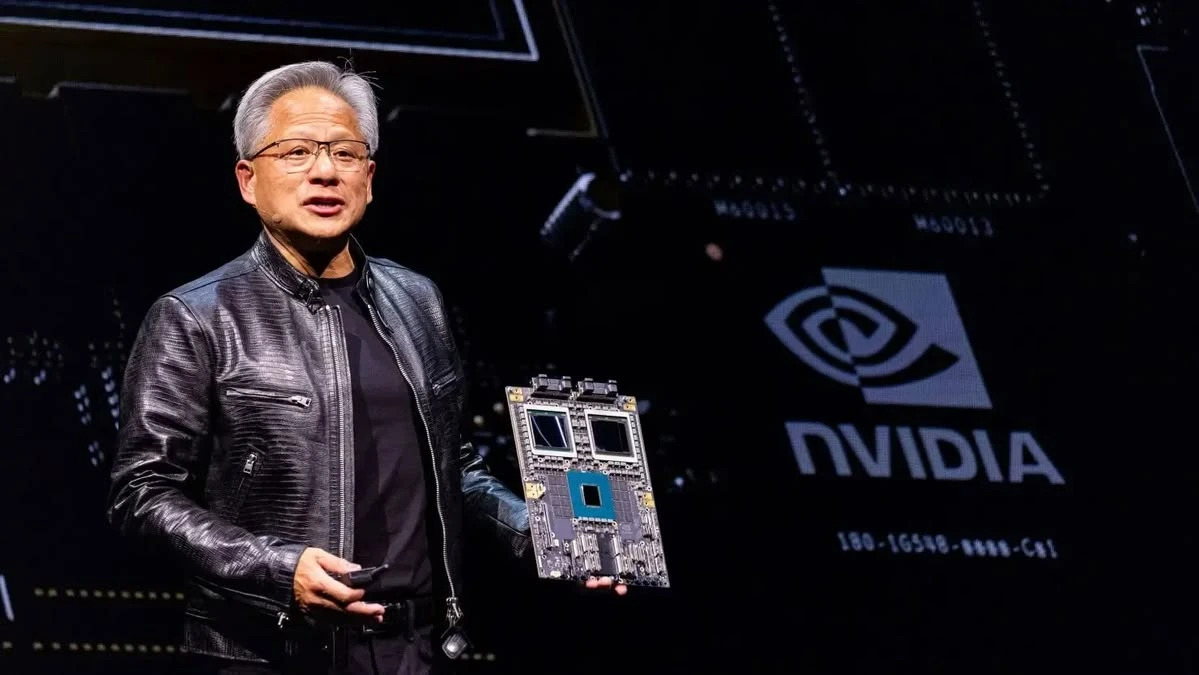
8月、NVIDIAはApollo、BlackRock、Blackstone、Brookfield、Goldman Sachs、KKRと提携し、AIコンピューティングインフラ向けの融資プラットフォームを設立すると発表しました。表明された長期的な野望は、第三者資本5,000億ドル以上を動員することです。
NVIDIAの位置づけは特に重要です。同社はAIコンピューティングを投資可能な資産クラスとして扱っているのです。
このフレーズには重要な意味があります。
これは、AIコンピューティングが単にモデルを実行するために企業が購入するものではなく、それ自体が独立した資本カテゴリーになりつつあることを意味します。
そして、真の財務ロジックは単にハードウェアにあるのではありません。
重要なのは「利用」です。
大規模なAIファクトリやクラウドクラスターが金融関係者の関心を引く理由は、高価なチップが整然と並んでいるからではありません。それらのチップが長期的で利用量に連動した収益を生み出す可能性があるからです。
これこそが、AIインフラ融資において現在進行中のより深い転換点です。
金融業界は、AIシステムを単なる技術資産としてだけでなく、収益を生み出すシステムとして捉えることを学びつつあります。
$22 Billion: AI Chips Are Starting to Look Like Bankable Assets
最近の最も明確な事例の一つは、BlackstoneとAlphabetが出資するAIクラウドベンチャーCrux AIをめぐる報道された融資案件です。
ロイター通信によると、Goldman Sachs、SMBC、Barclays、BNP Paribas、Bank of Nova Scotiaを含む銀行コンソーシアムが約220億ドルの融資を提供しています。この資金調達はAIクラウドインフラの構築に関連しており、GoogleがTPU、ソフトウェア、サービスを提供しています。
この案件で特に重要なのは、取引規模の大きさだけではありません。
重要なのは、その構造です。
この融資は、 reportedly TPUの価値と顧客契約によって裏付けられています。
これは単純に聞こえるかもしれませんが、貸し手の思考様式における真の変化を表しています。
企業の一般的なバランスシートだけを見るのではなく、特定のAIインフラ資産に注目し、以下のような問いを投げかけています。
これらのチップの価値は?
すでに採用を決定している企業は誰か?
どのような収益を生み出す可能性があるのか?
これは、AIハードウェアが変化が速すぎたり専門的すぎたりして大規模な債務融資に対応できないという従来の見方とは、まったく異なる議論です。
これは、AIチップが短期間で陳腐化する機器の購入というよりも、融資可能な生産的資産として捉えられ始めていることを示唆しています。
AIデータセンター向け融資が急速に拡大
220億ドル規模のチップ関連融資案件は劇的ですが、孤立して発生しているわけではありません。
AIデータセンター向け融資の市場全体が急速に成長しています。
J.P. Morganは、AIインフラ融資を2026年の最も重要な資本配分テーマの一つと位置付けています。これは理にかなっています。トレーニングクラスター、推論能力、データセンターの拡張には莫大な支出が必要であり、かつて不動産、公益事業、通信ネットワークを中心に活動していた金融エコシステムと同じ関心を集めるようになっています。
多くの点で、AIデータセンターはこれらの産業に似通ってきています。
多額の初期資本が必要です。
長期的な需要に依存しています。
電力と土地へのアクセスが必要です。
そして、その経済性は署名済みの契約と予測可能な使用量に次第に依存するようになっています。
そのため、AIデータセンターの融資は、サーバーで満たされた建物の資金調達だけでなく、ハードウェア、エネルギー、テナンシー、顧客のコミットメント、長期のキャッシュフローといった全体システムの評価へと移行しています。
つまり、貸し手は単に倉庫に融資しているのではなく、将来のコンピューティング需要に融資しているのです。
GPUがファイナンス可能なインフラへと進化
同様の傾向は、GPUを担保とした融資にも見られます。
Lambdaは最近、投資適格の顧客向けGPUインフラおよび関連資産に紐付いた9億2,600万ドルのシニア担保付きタームローンを組成しました。この構造が重要なのは、GPUが単なる急速に減価償却するハードウェア購入品としてではなく、適切な環境下では資産担保型ファイナンスの枠組みの一部として扱われ得ることを示しているためです。
もう一つの事例として、General Computeが推論専用チップの一部を担保として4億ドルの債務ファイナンスを確保したと報じられています。
これは金額の大きさだけでなく、貸し手がAIハードウェアをより直接的に引き受ける意欲が高まっていることを示唆している点で注目すべきです。
数年前なら、懸念点はこうだったかもしれません。
これらのチップはすぐに陳腐化してしまうのか?
現在、より関連性の高い問いはしばしば以下のようになります。
どのチップ、契約、ワークロードが最もファイナンスしやすい構造を生み出すのか?
これは市場が成熟しつつある兆候です。
中国は異なるが関連するアプローチを試験中
海外の視点からは、米国および世界のファイナンス事例が依然として主要な話題です。
しかし、中国である展開が進んでおり、これは無視できないほど興味深いものです。
中国の銀行の一部は、信用評価にAIトークン消費量を組み込んだ与信商品の試験運用を開始しています。
これは、トークンそのものが担保となっているという意味ではありません。
そのような理解は誤解を招きます。
より正確には、トークンの使用量が実際のビジネス活動の指標となり得るということです。AI企業のトークン消費量が着実に増加していれば、ユーザー増、注文増、利用拡大、またはプロダクトマーケットフィットの強化を示唆している可能性があります。実際には、トークンデータは、コンピューティング契約、注文、売掛金、収益、知的財産といった従来の情報と併せて考慮されます。
これは依然として、米国式のチップ担保や契約担保によるファイナンスとは異なるアプローチです。
しかし、方向性は同じです。
Banks are searching for new ways to understand what makes an AI business financially credible.
場合によっては、GPUやTPUの価値を評価することが重要です。
場合によっては、署名付きコンピューティング契約を検討することも必要です。
また、実際の利用データを確認することが求められる場合もあります。
AI経済への影響
これらの事例を総合すると、より大きなパターンが浮き彫りになります。
AI経済は、新たな種類の資金調達可能なスタックを生み出しています。
このスタックには、 increasingly 以下の要素が含まれています:
データセンター
GPUおよびTPU
長期顧客契約
コンピューティング収益
AIインフラの債務構造
実需を検証するのに役立つ利用シグナル
これは、すべてのAI資産が安全で安定しており、評価しやすいという意味ではありません。
むしろその逆です。
技術の陳腐化、過剰建設、エネルギーのボトルネック、顧客集中、長期的な需要の不確実性など、依然として重大なリスクが存在します。
しかし重要な変化は、金融市場がAIインフラを、引き受けには新しすぎたり奇妙すぎたりするものとして扱わなくなったことです。
市場はその周囲にフレームワークを構築しつつあります。
これは、AIブーム全体の中で最も影響の大きい部分の一つとなる可能性があります。
なぜなら、長期的に見れば、AIを形成する企業は、誰が最良のモデルを持っているかだけに依存するわけではないからです。
さらに、その下層インフラを構築し、資金調達し、スケールできる企業が鍵を握ることになります。
見出しの裏にある大きな変化
大型の契約発表は注目を集めていますが、より深いレベルでの変化はさらに規模が大きいものです。
産業時代における金融は、工場、機械、物流ネットワークの評価方法を習得しました。
インターネット時代の金融は、トラフィック、ソフトウェア、サブスクリプション収益の評価方法を確立しました。
現在、AI時代の金融は新たな価値評価の対象を学びつつあります。
チップ、計算リソース、契約、そして利用量。
だからこそ、この動きは単一の220億ドル規模の融資案件や、GPUを担保としたファシリティ、あるいは特定市場における一つの銀行商品を超えた重要性を持っています。
AIを巡って、新たな金融ロジックの層が形成されつつあります。
もし2026年がAIインフラストラクチャが無視できなくなった年だとすれば、それは同時にAIインフラファイナンスもまた無視できなくなった年となるかもしれません。


